Cashflow: Die Kennzahl der Kennzahlen
Ein Unternehmen kann hohe Umsätze erzielen und einen ordentlichen Jahresüberschuss ausweisen – und dennoch zahlungsunfähig werden. Der Grund steckt in einer Kennzahl, die im Alltag vieler Selbstständiger und kleiner Unternehmen unterschätzt wird: dem Cashflow.
Während der Gewinn zeigt, ob sich das Geschäft unterm Strich rechnet, zeigt der Cashflow, ob tatsächlich Geld auf dem Konto ist. Dieser Beitrag erklärt, was der Cashflow ist, warum er über das Überleben eines Betriebs entscheidet, wie er sich vom Gewinn unterscheidet und wie er berechnet wird.
Was Cashflow bedeutet
Der Cashflow (deutsch: Kapitalfluss) misst den tatsächlichen Zu- und Abfluss liquider Mittel innerhalb einer Periode. Er erfasst demnach, wie viel Geld in die Kasse und auf die Konten geflossen und wie viel Mittel abgeflossen sind.
Er ist damit eine reine Zahlungsstromgröße, keine Buchgröße. Anders als der Gewinn, der auch zahlungsunwirksame Posten wie bspw. Abschreibungen oder Rückstellungen enthält, zählt beim Cashflow nur, was zahlungswirksam ist (Breuer und Breuer 2018). In der Rechnungslegung wird der Cashflow in der Kapitalflussrechnung dargestellt. Für kapitalmarktorientierte Kapitalgesellschaften und Konzerne ist diese ein verpflichtender Bestandteil des Abschlusses (§ 297 Abs. 1, § 264 Abs. 1 HGB), wobei der maßgebliche Standard durch den DRS 21 (DRSC 2014) des Deutschen Rechnungslegungs Standards Committee (DRSC) vorgegeben wird.
Warum der Cashflow für jeden Unternehmer zählt
Für Gründer, Selbstständige und kleine Betriebe ist der Cashflow oft überlebenswichtiger als der Gewinn. Wer Aufträge hat, aber monatelang auf sein Geld wartet, während Löhne, Miete und Lieferantenrechnungen sofort fällig werden, gerät in die Liquiditätsfalle. Bleibt die Zahlungsfähigkeit dauerhaft aus, droht laut § 17 InsO die Insolvenz.
Und dieses Risiko trifft jeden Akteur des Wirtschaftslebens – vom Kleinsten bis zum Größten gleichermaßen:
- Der Handwerksbetrieb, der eine große Schlussrechnung vorfinanziert und wochenlang auf den Zahlungseingang wartet, während Material und Gesellenlöhne längst bezahlt sind.
- Die GmbH-Geschäftsführerin, die trotz voller Auftragsbücher jeden Monat sicherstellen muss, dass zum Stichtag genug Geld für Gehälter und Sozialabgaben auf dem Konto liegt. Übrigens ein Kostenblock, den viele unterschätzen, wie unser Beitrag „Was eine GmbH wirklich kostet“ zeigt.
- Der Freiberufler, dessen Kunden sich 60 oder 90 Tage Zeit mit dem Bezahlen lassen.
Das Prinzip gilt selbst im privaten Haushalt: Wer dauerhaft mehr ausgibt als einnimmt, zehrt von seinen Reserven – ganz gleich, wie gut das Einkommen auf dem Papier aussieht. Wie sich der private Cashflow gezielt verbessern lässt, ist übrigens ein eigenes Thema (siehe auch den Beitrag „Was am Monatsende übrig bleibt„). Cashflow-Denken ist keine Spezialdisziplin für Bilanzbuchhalter, sondern eine Grundhaltung wirtschaftlicher Klarheit.
Gewinn ist nicht gleich Liquidität
Ein häufiger Denkfehler in der Praxis ist die Gleichsetzung von Gewinn und Geld.
Profit is an opinion, cash is a fact. – Gewinn ist Ansichtssache, Cash ist eine Tatsache. Ein geflügeltes Wort, das häufig dem Ökonomen Alfred Rappaport zugeschrieben wird. Der Vollständigkeit halber sei jedoch erwähnt, dass gerade die Zuschreibung dieses Bonmots zu Alfred Rappaport umstritten ist.
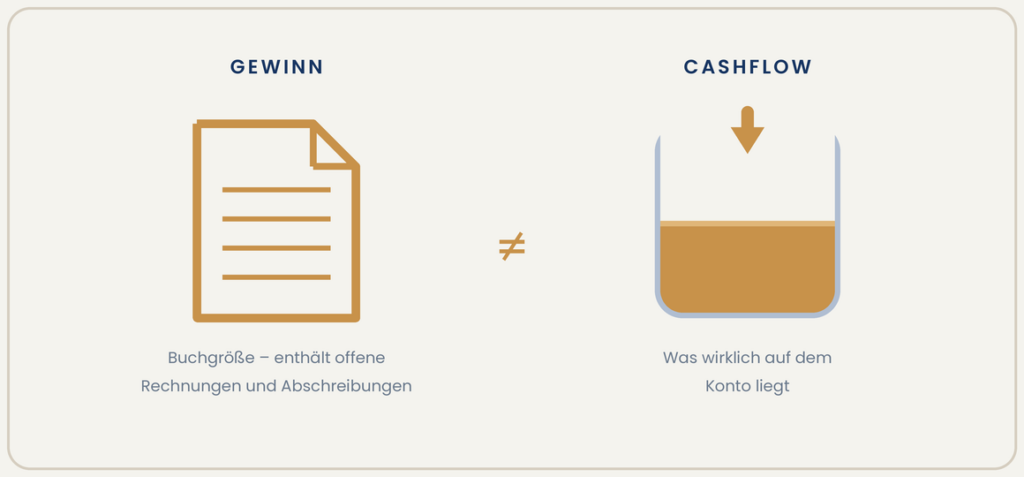
Der Gewinn entsteht periodengerecht: Eine geschriebene Rechnung zählt sofort als Ertrag, auch wenn der Kunde noch nicht gezahlt hat. Umgekehrt mindern Abschreibungen den Gewinn, ohne dass in diesem Moment auch nur ein einziger Cent vom Bankkonto abfließt. So kann ein Unternehmen buchhalterisch hochprofitabel sein und dennoch insolvent gehen, weil die Kunden nicht zahlen und das Bankkonto infolgedessen leer ist.
| Kenngröße | Was sie misst | Aussagekraft |
| Gewinn | Erträge minus Aufwendungen | Zeigt die Rentabilität des Geschäftsmodells. |
| Cashflow | Einzahlungen minus Auszahlungen | Zeigt die Liquidität und Überlebensfähigkeit. |
Die Grundformel und ihre Berechnung
Im Kern ist die Ermittlung des Cashflows denkbar einfach. Nach der direkten Methode gilt vereinfacht:
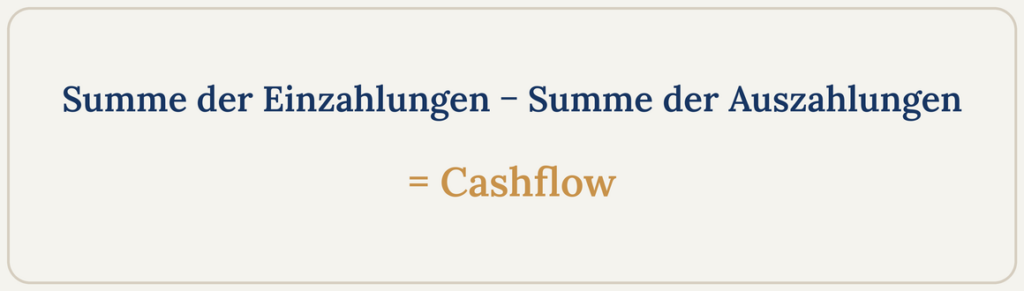
Hier zählen nur echte Geldflüsse – keine offenen Forderungen, keine Abschreibungen.
In der Praxis wird der operative Cashflow häufig auch indirekt ermittelt: Ausgehend vom Jahresüberschuss werden zahlungsunwirksame Aufwendungen (etwa Abschreibungen) addiert und zahlungsunwirksame Erträge subtrahiert. Genau genommen werden anschließend unter anderem auch Veränderungen des Working Capitals zusätzlich im indirekten Verfahren berücksichtigt. Beide Wege – der direkte und der indirekte – führen zum selben Ergebnis (DRSC 2014).
Die drei Bereiche des Cashflows
In der Kapitalflussrechnung werden die Zahlungsströme nach DRS 21 in drei Tätigkeitsbereiche unterteilt (DRSC 2014); deren Summe die Veränderung des gesamten Finanzmittelbestands ergibt:
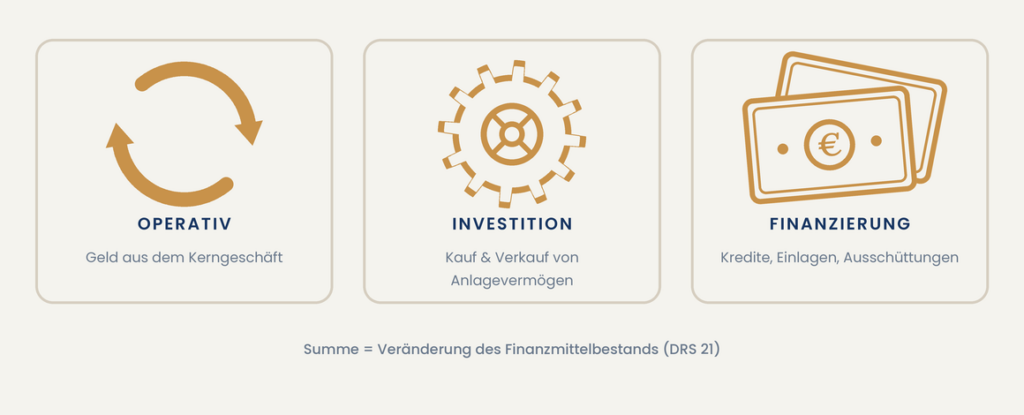
Operativer Cashflow: Der Geldfluss aus der laufenden Geschäftstätigkeit, also aus dem eigentlichen Kerngeschäft. Er ist die wichtigste Cashflow-Kenngröße, da er zeigt, ob ein Unternehmen aus eigener Kraft operativ Geld verdient. Also selbst ausreichend genügend liquide Mittel erwirtschaftet.
Cashflow aus Investitionstätigkeit: Auszahlungen für Investitionen (etwa Maschinen, Fuhrpark) und Einzahlungen aus dem Verkauf von Anlagevermögen. Dieser Wert ist bei wachsenden Betrieben in Investitionsphasen naturgemäß häufig negativ.
Cashflow aus Finanzierungstätigkeit: Hierunter fallen Zahlungsströme zwischen dem Betrieb und Kapitalgebern. Dazu gehören Kreditaufnahmen und -tilgungen, Privateinlagen oder Gewinnausschüttungen.
Warum der Cashflow der wichtigste Indikator ist
Der Cashflow erfüllt drei Funktionen zugleich, die keine andere Kennzahl so bündelt. Erstens die Liquiditätssicherung: Er zeigt, ob ein Betrieb seinen Zahlungsverpflichtungen nachkommen kann. Zweitens ist er ein Frühwarnsystem: Ein dauerhaft schrumpfender operativer Cashflow signalisiert Probleme oft früher als die Gewinnrechnung. Drittens beantwortet er die Frage nach der Innenfinanzierungskraft – also, wie viel ein Unternehmen aus eigener Kraft finanzieren kann, ohne neue Schulden oder frisches Eigenkapital (DRSC 2014). Aus diesem Grund gilt der Cashflow vielen als „Kennzahl der Kennzahlen“.
Der Free Cashflow
Eine besonders aussagekräftige Größe ist der Free Cashflow (freier Cashflow). Er beschreibt den Betrag, der nach Abzug aller betrieblichen Auszahlungen und der notwendigen Investitionen (Investitionsauszahlungen in das Anlagevermögen, CapEx) übrig bleibt. Vereinfacht ist er der operative Cashflow abzüglich der Investitionen ins Anlagevermögen. Je nach Definition können allerdings einzelne Berechnungsmethoden leicht voneinander abweichen.
Der Free Cashflow zeigt, wie viel finanzieller Spielraum tatsächlich frei verfügbar ist – für Tilgung, den Aufbau von Rücklagen oder für Ausschüttungen an die Gesellschafter. Ein Betrieb mit einem stabil positiven Free Cashflow steht auf einem absolut soliden Fundament.
Fazit
Der Gewinn sagt, ob sich ein Geschäftsmodell rechnet (wirtschaftliche Rentabilität); der Cashflow sagt, ob ein Unternehmen auch morgen noch existiert (finanzielle Überlebensfähigkeit). Er folgt nicht den komplexen Bilanzierungsregeln, sondern der unbestechlichen Realität des Bankkontos. Wer seine Zahlungsströme kennt, strategisch plant und aktiv steuert, übersteht auch schwierige Phasen – und versteht, warum der Cashflow zu Recht als die Kennzahl der Kennzahlen gilt.
Dieser Inhalt dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- Breuer, W., & Breuer, C. (2018): Cashflow. In: Gabler Wirtschaftslexikon, Wiesbaden: Springer Gabler [abgerufen am 26.09.2026].
- Bundesministerium der Justiz (o. J.): § 17 – Zahlungsunfähigkeit. Insolvenzordnung (InsO), Berlin: Bundesministerium der Justiz [abgerufen am 26.09.2026].
- Bundesministerium der Justiz (o. J.): § 297 und § 264 HGB – Konzernabschluss und Jahresabschluss. Handelsgesetzbuch (HGB), Berlin: Bundesministerium der Justiz [abgerufen am 26.09.2026].
- DRSC (2014): Deutscher Rechnungslegungs Standard Nr. 21 (DRS 21) – Kapitalflussrechnung. 04.02.2014, PDF, Berlin: Deutsches Rechnungslegungs Standards Committee e.V. [abgerufen am 26.09.2026].