Steuererklärung für Arbeitnehmer: Was sich wirklich lohnt
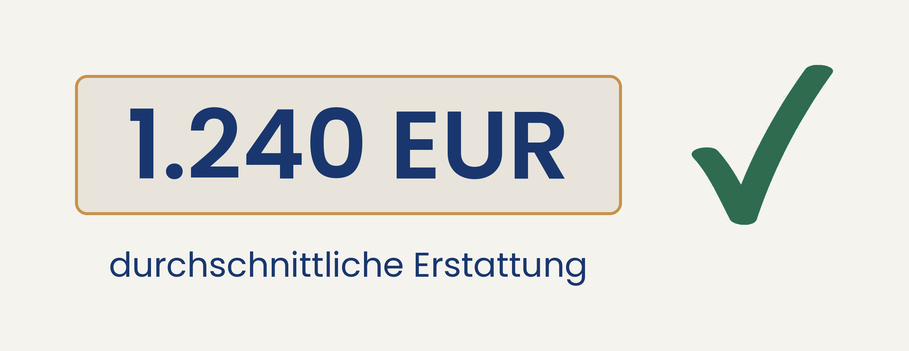
Viele Arbeitnehmer verzichten auf die Steuererklärung – meist mit dem Argument, der Aufwand lohne sich ohnehin nicht. Die amtliche Statistik zeichnet jedoch ein anderes Bild. Von den rund 15,2 Millionen Arbeitnehmern, die sich für das Steuerjahr 2022 veranlagen ließen, erhielten 13,2 Millionen eine Erstattung. Diese belief sich im Durchschnitt auf 1.240 EUR (Destatis 2026).
Doch worauf kommt es bei der Veranlagung an? Der folgende Beitrag liefert einen Überblick darüber, wie der Arbeitnehmer-Pauschbetrag wirkt, welche drei Hebel am meisten die Steuersumme bewegen und welche Fristen gelten.
Der Arbeitnehmer-Pauschbetrag
Das Finanzamt berücksichtigt bei jedem Arbeitnehmer automatisch einen Arbeitnehmer-Pauschbetrag in Höhe von 1.230 EUR als Werbungskosten. Dabei wird dieser ganz ohne Belege gewährt (§ 9a EStG). Dieser Pauschbetrag senkt die Steuerlast bei Einkünften aus nichtselbständiger Arbeit bereits beim monatlichen Lohnsteuereinbehalt.
Für steuerpflichtige Arbeitnehmer entscheidend ist eine Feinheit dahinter. Einzelne Werbungskosten wirken sich erst dann zusätzlich steuermindernd aus, wenn sie in Summe über diesen 1.230 EUR liegen. Wer die Belege seiner Ausgaben konsequent sammelt, verfolgt damit das klare Ziel, diese Pauschale zu übertreffen.
Die drei größten Werbungskosten-Hebel
Drei Posten bringen Arbeitnehmer erfahrungsgemäß am schnellsten über die Grenze der Pauschale von 1.230 EUR.
Die Entfernungspauschale – der Arbeitsweg
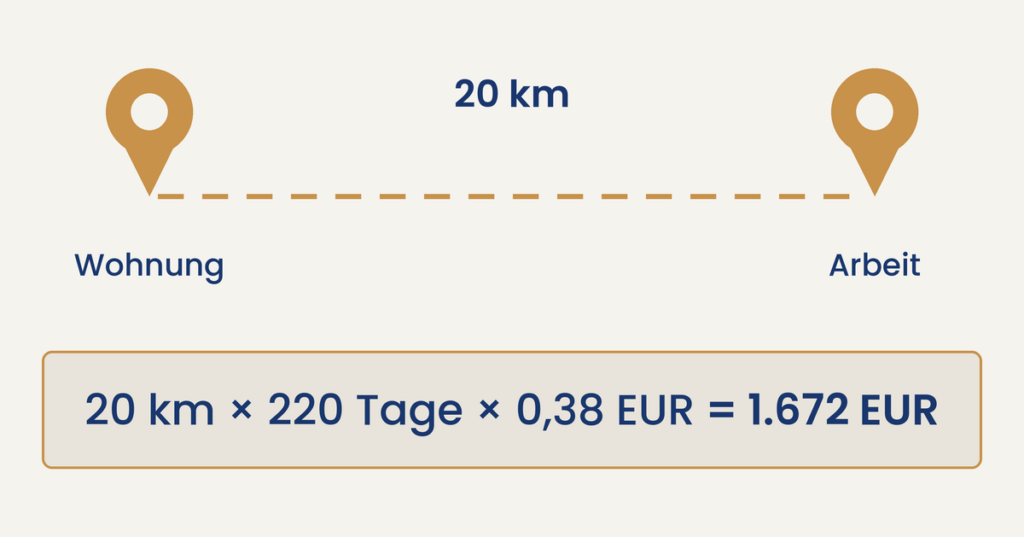
Für den Weg zwischen Wohnung und erster Tätigkeitsstätte sieht das Steuerecht die verkehrsmittelunabhängige Entfernungspauschale vor. Sie berücksichtigt jeden vollen Entfernungskilometer pro Arbeitstag (§ 9 Abs. 1 EStG).
- Hinweis zum Steuerjahr 2026: Hier gelten einheitlich 0,38 EUR ab dem ersten Kilometer (für 2025 griff noch die Staffelung von 0,30 EUR für die ersten 20 km und 0,38 EUR ab dem 21. km (BMF 2026).
- Beispiel: Ein Arbeitsweg von 20 Kilometern an 220 Arbeitstagen ergibt 2026 rechnerisch 1.672 EUR an Werbungskosten – allein dieser Posten bringt Sie über den Pauschbetrag.
Die Homeoffice-Tagespauschale – das Homeoffice
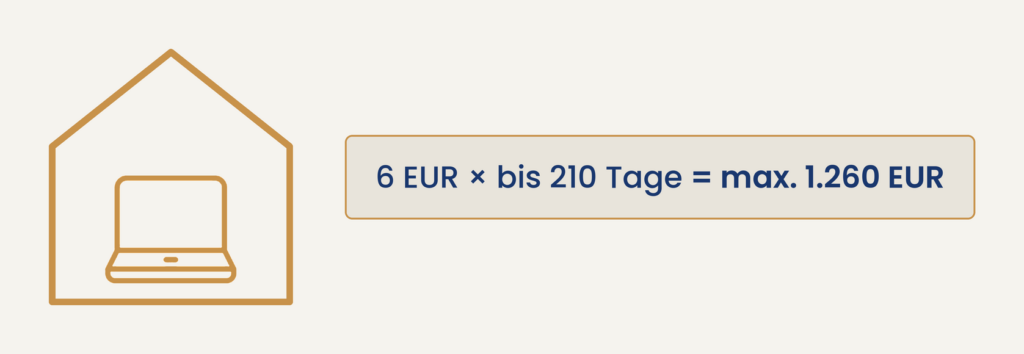
Wer überwiegend zu Hause arbeitet, kann die Tagespauschale von 6 EUR pro Tag ansetzen. Und dies ohne separates Arbeitszimmer und ohne Einzelnachweis, jedoch höchstens 1.260 EUR im Jahr für 210 Tage (§ 4 Abs. 5 EStG). Wichtig ist zu beachten, dass pro Arbeitstag nur entweder die Homeoffice-Pauschale oder die Entfernungspauschale geltend gemacht werden, nicht beides.
Berufliche Ausgaben – Ausgaben für den Job
Beruflich veranlasste Aufwendungen zählen zusätzlich zu den Pauschalen: Fachbücher, Arbeitsmittel wie Laptop oder Werkzeug, Arbeitskleidung und Fortbildungen – und selbst Bewerbungskosten (§ 9 EStG). Auch sie helfen, die 1.230-EUR-Schwelle zu überschreiten.
Über den Beruf hinaus
Nicht nur berufliche Ausgaben mindern als Werbungskosten die Steuer. Auch private Ausgaben senken die Steuerlast.
Als Sonderausgaben und außergewöhnliche Belastungen kommen etwa bestimmte Versicherungsbeiträge, Spenden sowie Handwerker- und haushaltsnahe Dienstleistungen in Betracht. Diese Posten werden getrennt von den Werbungskosten berücksichtigt – ein Blick darauf lohnt sich in vielen Fällen.
Pflichtabgabe vs. Freiwilligkeit: Welche Fristen gelten?
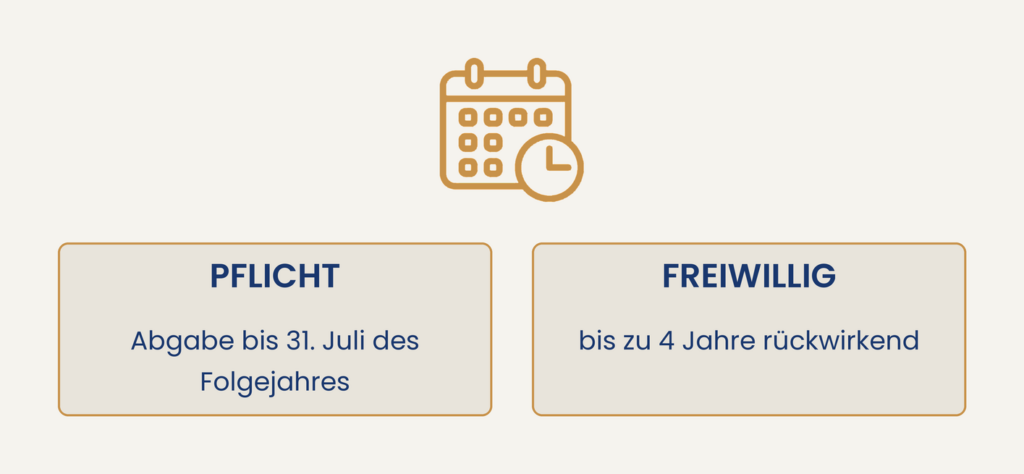
Ob eine Erklärung abgegeben werden muss, hängt vom Einzelfall ab. Eine Pflicht zur Abgabe besteht zum Beispiel bei Nebeneinkünften über 410 EUR, bei der Steuerklassenkombination von III mit V oder VI oder bei bestimmten Lohnersatzleistungen wie Elterngeld oder Krankengeld (§ 46 EStG). In diesen Fällen gilt regelmäßig der 31. Juli des Folgejahres als Abgabefrist. Übrigens gelten bei Beratung durch Lohnsteuerhilfevereine oder Steuerberater längere Fristen.
Wer nicht verpflichtet ist, kann freiwillig abgeben – und das bis zu vier Jahre rückwirkend (§ 46 Abs. 2 Nr. 8 EStG i. V. m. § 169 AO). Offene Jahre lassen sich so noch nachträglich einreichen.
Der Weg ist derselbe, ob Ingenieur oder Berufseinsteiger: erst über die 1.230-EUR-Pauschale kommen, dann zählt jeder weitere Beleg. Die größten Hebel dafür sind der Arbeitsweg, das Homeoffice und die Ausgaben rund um den Job. Eine Erstattung verbessert am Ende den privaten Cashflow
Dieser Beitrag dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Im Zweifel sollte ein Steuerberater hinzugezogen werden.
Quellen
- Bundesministerium der Finanzen (2026): Amtliches Lohnsteuer-Handbuch 2026 (LStH 2026), Anhang 14 – Entfernungspauschalen. Berlin: Bundesministerium der Finanzen. [abgerufen am 26.09.2026].
- Bundesministerium der Justiz und Bundesamt für Justiz (o. J.): Einkommensteuergesetz (EStG), § 4 – Gewinnbegriff im Allgemeinen (Tagespauschale, Absatz 5 Satz 1 Nr. 6c). gesetze-im-internet.de, Berlin/Bonn. [abgerufen am 26.09.2026].
- Bundesministerium der Justiz und Bundesamt für Justiz (o. J.): Einkommensteuergesetz (EStG), § 9 – Werbungskosten (Entfernungspauschale, Absatz 1 Satz 3 Nr. 4). gesetze-im-internet.de, Berlin/Bonn. [abgerufen am 26.09.2026].
- Bundesministerium der Justiz und Bundesamt für Justiz (o. J.): Einkommensteuergesetz (EStG), § 9a – Pauschbeträge für Werbungskosten (Arbeitnehmer-Pauschbetrag, Satz 1 Nr. 1a). gesetze-im-internet.de, Berlin/Bonn. [abgerufen am 26.09.2026].
- Bundesministerium der Justiz und Bundesamt für Justiz (o. J.): Einkommensteuergesetz (EStG), § 46 – Veranlagung bei Bezug von Einkünften aus nichtselbständiger Arbeit. gesetze-im-internet.de, Berlin/Bonn. [abgerufen am 26.09.2026].
- Destatis – Statistisches Bundesamt (2026): Lohn- und Einkommensteuer – Steuererklärung: Durchschnittliche Rückerstattung lag bei 1 240 Euro. Wiesbaden: Statistisches Bundesamt. [abgerufen am 26.09.2026].