Was am Monatsende übrig bleibt – und warum der Spielraum so ungleich verteilt ist
„Am Monatsende bleibt nichts übrig.“ Kaum ein Satz beschreibt die finanzielle Stimmung vieler Haushalte so treffend. Doch was bleibt eigentlich wirklich? Die amtliche Statistik erlaubt eine erstaunlich genaue Antwort. Sie zeigt zugleich, dass „der Durchschnitt“ und „der einzelne Haushalt“ zwei sehr verschiedene Geschichten erzählen.
Zunächst lohnt eine Begriffsklärung. Im Alltag meint „übrig bleiben“ meist den finanziellen Spielraum, der nach Steuern, Abgaben und allen laufenden Fixkosten verbleibt. Umgangssprachlich wird das oft als „frei verfügbares Geld“ oder „freies Einkommen“ bezeichnet. In der amtlichen Statistik meint „verfügbares Einkommen“ allerdings etwas anderes: das Einkommen nach Steuern und Transfers, aber noch vor den Konsumausgaben. Diese Größe ist anschaulich, aber es gibt für sie keine einzelne amtliche Standardzahl. Sauber messbar ist eine verwandte Größe: die Ersparnis, also das verfügbare Einkommen abzüglich des gesamten Konsums.
Woher das Geld kommt – und wohin es fließt
Das Einkommen privater Haushalte speist sich aus drei Quellen:
- Erwerbsarbeit: Löhne, Gehälter und Einkünfte aus selbstständiger Tätigkeit (in aller Regel der größte Teil).
- Vermögen: Zinsen, Dividenden und Mieteinnahmen.
- Transfers: Renten, Kindergeld und Sozialleistungen.
Auf der Ausgabenseite binden wenige Posten den größten Teil des Geldes. Nach der Einkommens- und Verbrauchsstichprobe 2023 (Destatis 2025) entfielen rund 38 Prozent der Konsumausgaben auf Wohnen samt Energie, 14 Prozent auf Lebensmittel und 12 Prozent auf Verkehr.
Das bedeutet, allein Wohnen und Lebensmittel machen im Schnitt gut die Hälfte (52 Prozent) aus. Bei Haushalten mit weniger als 1.300 Euro Nettoeinkommen sind es sogar rund 64 Prozent. Je kleiner das Einkommen, desto größer der Anteil, der für das Nötigste gebunden ist.
Was die Inflation damit macht
Wie viel am Monatsende real übrig bleibt, hängt nicht nur vom Einkommen ab, sondern auch von den Preisen. In den Jahren 2022 und 2023 zehrte die hohe Inflation die Lohnzuwächse auf; die Reallöhne sanken. Seit 2024 erholen sie sich wieder: 2025 lagen sie 1,9 Prozent über dem Vorjahr, nachdem die Teuerung deutlich nachgelassen hatte (Destatis 2026).
Damit erreichte das reale Lohnniveau erst wieder annähernd den Stand von vor der Krise, also des Jahres 2019. Die Erholung bringt also vor allem Verlorenes zurück – sie schafft nicht automatisch neuen Spielraum.
Wie viel wird tatsächlich gespart?
Und wie viel bleibt nun konkret? Im ersten Halbjahr 2025 legten die privaten Haushalte saisonbereinigt 10,3 Prozent ihres verfügbaren Einkommens zurück, wie das Statistische Bundesamt berichtet. Von je 100 Euro des verfügbaren Einkommens wurden damit rund 10,30 Euro gespart (Destatis 2025).
Im langfristigen Vergleich ist das unauffällig: Die Sparquote bewegt sich etwa im Bereich des Durchschnitts seit dem Jahr 2000. Die große Ausnahme waren die Pandemiejahre 2020 und 2021, in denen mangels Konsumgelegenheiten im Schnitt rund 15 Prozent zurückgelegt wurden.
Der Durchschnitt verdeckt die Realität
So nützlich der Mittelwert ist – er verschweigt das Wesentliche: wie ungleich der Spielraum verteilt ist. Die europäische Erhebung zu Einkommen und Lebensbedingungen (EU-SILC) macht das greifbar.
Im Jahr 2025 konnte sich rund jede fünfte Person (21 Prozent) keine einwöchige Urlaubsreise leisten – das entspricht bei einer Gesamteinwohnerzahl von ca. 83,5 Millionen in 2026 etwa 17,5 Millionen Menschen. Besonders betroffen waren Alleinerziehende (39 Prozent) und Alleinlebende (29 Prozent). Zum Vergleich waren es bei Paaren ohne Kinder 16 Prozent. Zudem lebten rund 4 Millionen Menschen in Haushalten, die mit Strom- oder Gasrechnungen im Rückstand waren. Für diese Gruppen ist „am Monatsende bleibt nichts übrig“ keine Redensart, sondern Alltag (Destatis 2026).
Gesellschaftliche Folgen – vorsichtig gelesen
Welche Folgen hat das? Hier ist Zurückhaltung geboten: Die Statistik zeigt Zusammenhänge, keine einfachen Ursachen. Klar belegbar ist, dass ein knapper Spielraum mit sichtbarem Verzicht einhergeht – etwa beim Urlaub oder, im härteren Fall, bei der pünktlichen Begleichung von Rechnungen.
Plausibel, aber schwerer eindeutig zu belegen ist, dass weniger Spielraum auch weniger Raum für private Vorsorge bedeutet: Wer wenig zurücklegen kann, baut langsamer einen Puffer für Notfälle oder fürs Alter auf. Solche Effekte wirken langfristig und lassen sich selten einer einzelnen Ursache zuordnen. Wichtig ist die Blickrichtung: Wie groß der Spielraum ausfällt, hängt maßgeblich von der Höhe der gebundenen Kosten ab – und die werden vor allem vom Wohnen bestimmt.
Die 50/30/20-Faustregel
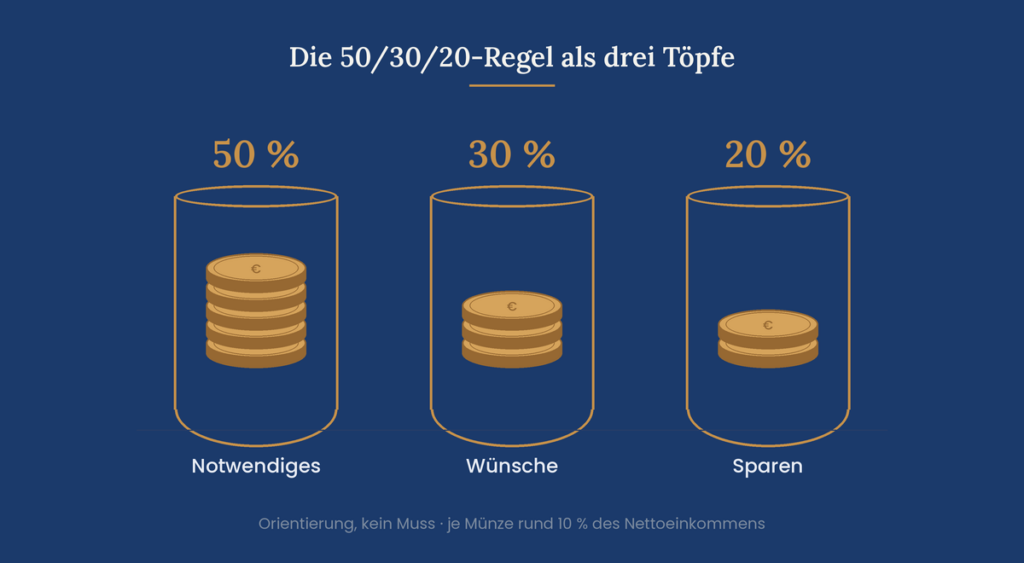
Als grobe Orientierung kursiert die 50/30/20-Faustregel: 50 Prozent des Nettoeinkommens für Notwendiges, 30 Prozent für Wünsche, 20 Prozent fürs Sparen und den Schuldenabbau. Sie ist ein Denkraster, keine Vorschrift – und für viele Haushalte angesichts der realen Wohn- und Lebensmittelkosten schlicht nicht erreichbar.
Am ehesten taugt sie als Gedankenstütze: Man kann sich drei Töpfe vorstellen, in die das Geld zu Monatsbeginn gedanklich aufgeteilt wird – einen für die festen Kosten, einen für Wünsche und einen fürs Zurücklegen. Ihr Wert liegt weniger in den exakten Zahlen als in der Idee, die eigenen Ausgaben überhaupt einmal in feste, flexible und sparbare Teile zu sortieren.
Struktur schlägt Verhalten – ein Ausblick
Wie geht es weiter? Zwei Linien zeichnen sich ab. Erstens entlastet die Rückkehr zu real wieder steigenden Löhnen seit 2024 die Haushalte – allerdings von einem niedrigen Punkt aus, sodass zunächst vor allem frühere Verluste ausgeglichen werden. Zweitens bleibt die Verteilung das eigentliche Thema: Solange die Fixkosten, allen voran das Wohnen, einen so großen Teil des Budgets binden, entscheidet weniger das Sparverhalten über den Spielraum als die Struktur der Ausgaben. Wer „mehr übrig“ haben möchte, stößt damit schnell an Fragen, die über den einzelnen Haushalt hinausreichen.
Klarheit schaffen
Was bedeutet das für den Einzelnen? Vor allem eines: Der eigene Kontostand am Monatsende ist kein reines Zeugnis über das eigene Haushalten. Er hängt zu großen Teilen an Strukturen – an Mieten, Preisen und Einkommen –, die niemand allein in der Hand hat.
Das ist keine Entwarnung, aber eine emotionale Entlastung. Wer versteht, wohin das Geld fließt und warum, trifft ruhiger Entscheidungen. Man vergleicht sich weniger mit einem Durchschnitt, der ohnehin niemandes Wirklichkeit ist. Und genau hier lohnt sich der erste Schritt – einmal nachzurechnen, wohin das eigene Geld eigentlich geht. Das schafft Klarheit. Und Klarheit ist der Anfang von allem.
Dieser Beitrag dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- Destatis – Statistisches Bundesamt (2025): 4,2 Millionen Menschen leben in Haushalten mit Zahlungsrückständen bei Versorgungsbetrieben. EU-SILC 2024, Pressemitteilung Nr. N 050 vom 16. September 2025, Wiesbaden: Statistisches Bundesamt. [abgerufen am 17.08.2026].
- Destatis – Statistisches Bundesamt (2025): Lebenshaltungskosten 2023: Haushalte mit geringem Einkommen geben über 60 % für Lebensmittel und Wohnen aus. Einkommens- und Verbrauchsstichprobe 2023, Pressemitteilung Nr. 438 vom 9. Dezember 2025, Wiesbaden: Statistisches Bundesamt. [abgerufen am 17.08.2026].
- Destatis – Statistisches Bundesamt (2025): Sparquote in Deutschland mit 10,3 % im 1. Halbjahr 2025 leicht unter Vorjahresniveau. Pressemitteilung Nr. N059 vom 28. Oktober 2025, Wiesbaden: Statistisches Bundesamt. [abgerufen am 17.08.2026].
- Destatis – Statistisches Bundesamt (2026): 21 % der Bevölkerung geben an, sich keine Woche Urlaub leisten zu können. EU-SILC 2025, Pressemitteilung Nr. N040 vom 23. Juni 2026, Wiesbaden: Statistisches Bundesamt.
- Destatis – Statistisches Bundesamt (2026): Reallöhne im Jahr 2025 um 1,9 % gestiegen. Pressemitteilung Nr. 068 vom 27. Februar 2026, Wiesbaden: Statistisches Bundesamt. [abgerufen am 17.08.2026].