Brutto und Netto: Wohin das Gehalt zwischen Arbeitsvertrag und Konto verschwindet
Auf dem Arbeitsvertrag steht der Bruttolohn, auf dem Konto landet der Nettolohn. Dazwischen liegt eine Differenz, die viele überrascht und die in öffentlichen Diskussionen häufig falsch dargestellt oder missverstanden wird. Dieser Beitrag erklärt, aus welchen Teilen sich dieses Delta aus Brutto und Netto zusammensetzt, wie hoch sie nach den Werten des Jahres 2026 zusammensetzt und warum die oft zitierte Zahl, wonach Familien fast 80 Prozent ihres Bruttogehalts behalten, so nicht auf der gewöhnlichen Lohnabrechnung auftaucht.
Zwei Blöcke zwischen Brutto und Netto
Zwischen Brutto und Netto steht kein einzelner Sammelabzug beziehungsweise eine Sammelposition „Abzüge“. Vielmehr stehen auf der Gehaltsabrechnung zwei voneinander unabhängige Abzugsblöcke.
Der erste Block umfasst die Sozialabgaben, auch Sozialversicherungsbeiträge genannt. Hierzu zählen die Beiträge zur Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Der zweite Block besteht aus der Lohnsteuer, soweit zutreffend ergänzt um Kirchensteuer und Solidaritätszuschlag.
Beide Abzugsblöcke werden durch den Arbeitgeber direkt vom Bruttolohn einbehalten. Übrig bleibt das Nettogehalt. Wer die beiden Blöcke unterscheidet, versteht die eigene Abrechnung deutlich besser und erkennt, weshalb Beschäftigte mit demselben Bruttolohn in der Praxis unterschiedliche Nettobeträge erhalten können.
Block 1: die Sozialabgaben – rund 21 Prozent
Die Sozialabgaben werden grundsätzlich paritätisch getragen. Mit anderen Worten teilen sich Arbeitnehmer und Arbeitgeber die Beiträge zur Hälfte.
Für das Jahr 2026 gelten folgende Gesamtbeitragssätze: Rentenversicherung (RV) 18,6 Prozent, Arbeitslosenversicherung (ALV) 2,6 Prozent (Deutsche Rentenversicherung o. J.), Krankenversicherung (KV) 14,6 Prozent zuzüglich eines kassenindividuellen Zusatzbeitrags von durchschnittlich 2,9 Prozent sowie Pflegeversicherung (PV) 3,6 Prozent (GKV-Spitzenverband 2026).
Der Zusatzbeitrag wird ebenfalls hälftig getragen. Für Kinderlose fällt bei der Pflegeversicherung ein Beitragszuschlag an.
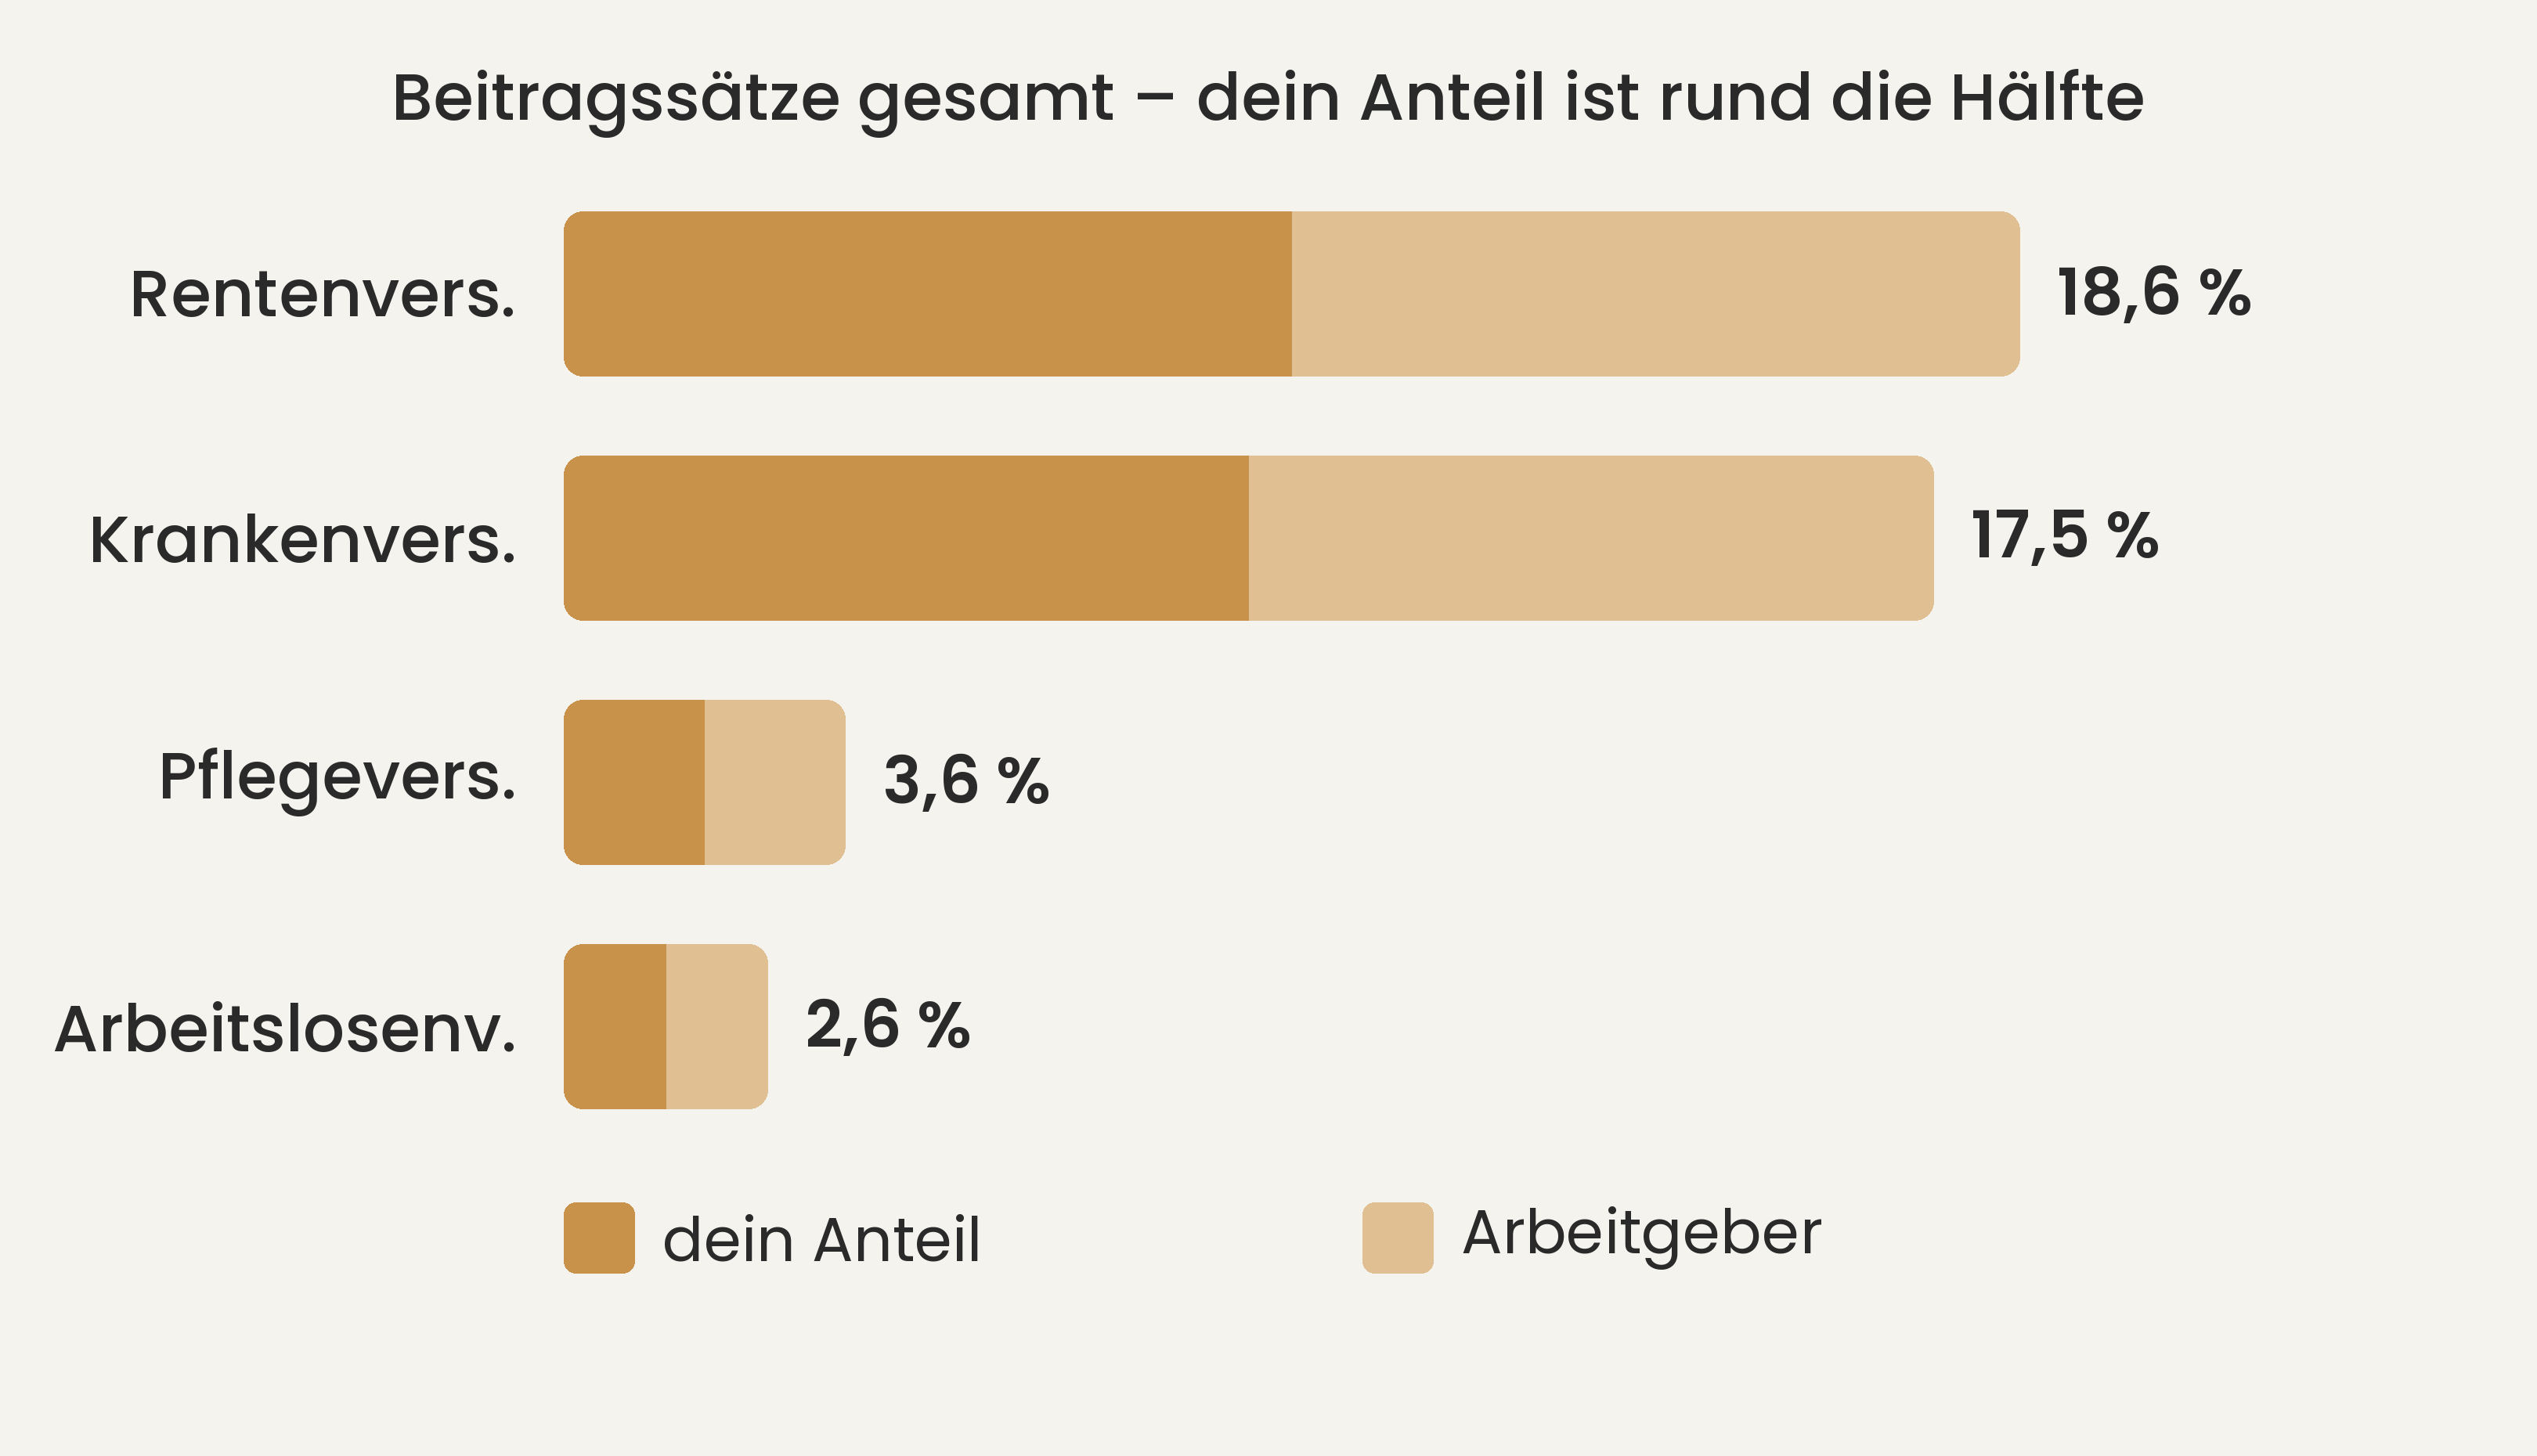
Addiert man die Arbeitnehmeranteile, ergibt sich für die meisten sozialversicherungspflichtig Beschäftigten ein Abzug von rund 21 Prozent des Bruttolohns – wegen des Pflegezuschlags fällt bei kinderlosen Beschäftigten dieser etwas höher aus.
Dieser Anteil ist für die meisten Beschäftigten prozentual ähnlich hoch, weil er direkt an feste Beitragssätze gekoppelt ist und nur bis zu den jeweiligen Beitragsbemessungsgrenzen erhoben wird.
Block 2: die Lohnsteuer – progressiv ab dem Grundfreibetrag
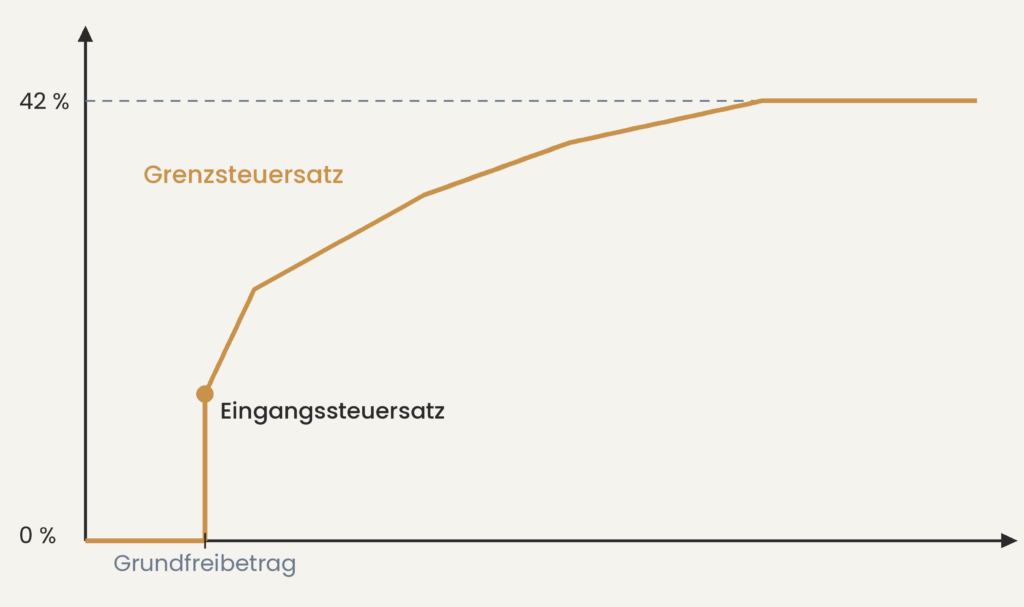
Die Lohnsteuer ist die monatliche Vorauszahlung auf die Einkommensteuer. Anders als die Sozialabgaben verläuft sie progressiv. Bis zum Grundfreibetrag, der 2026 bei einem zu versteuernden Jahreseinkommen von 12.348 EUR liegt, fällt keine Einkommensteuer an. Erst darüber setzt der Eingangssteuersatz ein und es beginnt die Beteuerung des Einkommens. Dieser Grenzsteuersatz wächst stufenlos mit steigendem zu versteuernden Einkommen bis zum Spitzensteuersatz von 42 Prozent an. Übrigens greift der Spitzensteuersatz im Jahr 2026 ab einem zu versteuernden Einkommen von 69.879 EUR (BMJV § 32a EStG).
Wie hoch die monatliche Lohnsteuer im Einzelfall ausfällt, hängt jedoch nicht allein vom Einkommen ab. Auch die Steuerklasse beeinflusst den monatlichen Steuerabzug erheblich. Sie steuert, wie viel Einkommensteuer bereits im Monat einbehalten wird. Sie ist der Hauptgrund, warum zwei Personen mit identischem Bruttogehalt sehr unterschiedliche Nettobeträge auf dem Konto sehen können.
Vom Brutto zum Netto: der Kaskaden-Effekt
Beide Blöcke wirken nacheinander wie eine Kaskade. So werden vom Bruttogehalt (100 Prozent) zuerst die rund 21 Prozent Sozialabgaben abgezogen. Anschließend wird auf Grundlage der individuellen steuerlichen Verhältnisse die individuelle Lohnsteuer in Abzug gebracht. Was danach übrig bleibt, ist der Nettolohn.
Daraus folgt eine oft übersehene rechnerische Netto-Obergrenze: Bei einem regulären sozialversicherungspflichtigen Beschäftigungsverhältnis können auf der Lohnabrechnung nie mehr als rund 79 Prozent des Bruttosgehalts als Netto übrig bleiben, weil die Sozialabgaben von 21 Prozent unabhängig von der Steuer immer anfallen.
Am oberen Rand der prozentualen Netto-Obergrenze liegen Geringverdiener knapp über dem Grundfreibetrag, die kaum Lohnsteuer zahlen müssen. Beschäftigte mit niedriger Steuerbelastung erreichen infolgedessen Nettowerte knapp unter dieser Grenze von etwa 79 Prozent. In der Gegenrichtung am unteren Rand der prozentualen Netto-Obergrenze befinden sich Ledige mit hohem bis sehr hohem Einkommen.
Als grobe Orientierung bleiben den meisten Beschäftigten je nach Einkommen, Steuerklasse und Zahl der Kinder rund 60 bis 75 Prozent ihres Bruttolohns. Die genaue Höhe hängt, wie ausgeführt, vor allem vom Einkommen, der Steuerklasse und der familiären Situation ab.
Das OECD-Missverständnis: 78,7 Prozent für Familie
Genau hier entsteht ein verbreitetes Missverständnis. Nach den Daten der OECD behielt ein lediger Durchschnittsverdiener in Deutschland 2025 rund 61,3 Prozent seines Bruttolohns netto (OECD 2026). Für ein verheiratetes Alleinverdienerpaar mit zwei Kindern weist dieselbe Quelle etwa 78,7 Prozent aus (OECD 2026). Diese höheren Nettoquoten werden in Diskussionen mithin gern so gelesen, als stünden diese auch auf der Gehaltsabrechnung. Dem ist in der Praxis allerdings nicht so.
Der Grund liegt in unterschiedlichen Berechnungsansätzen: Die 78,7 Prozent der OECD sind ein Wert nach Steuern und inklusive Familienleistungen. Mit anderen Worten enthält der OECD-Ansatz auch das Kindergeld und kinderbezogene Steuervorteile. Das Kindergeld ist jedoch eine separate Auszahlung der Familienkasse und wird nicht auf der Lohnabrechnung mit dem Gehalt verrechnet.
Die OECD-Zahl beschreibt also das verfügbare Haushaltseinkommen inklusive Familienleistungen, nicht den Auszahlungsbetrag der Lohnabrechnung (Nettogehalt). Wer beides gleichsetzt, vermengt den reinen Lohnauszahlungsbetrag mit dem Gesamthaushaltseinkommen und gelangt damit zwangsläufig zu falschen Schlussfolgerungen.
Warum gleiches Brutto nicht gleiches Netto bedeutet
Dass identische Bruttolöhne zu unterschiedlichen Nettobeträgen führen, ist also der Normalfall. Entscheidend sind vor allem die Steuerklasse (ledig, alleinerziehend oder verheiratet), Anzahl der Kinder, die über Freibeträge die Steuerlast senken, die Kirchensteuer für Kirchenmitglieder, der Zusatzbeitrag der jeweiligen Krankenkasse sowie der Wohnort – etwa über den regional unterschiedlichen Kirchensteuersatz oder den Sonderfall der Pflegeversicherung in Sachsen. Ein Blick auf die eigene Lohnabrechnung lohnt sich deshalb regelmäßig – insbesondere auf die hinterlegte Steuerklasse und die ausgewiesenen Abzüge.
Fazit
Zwischen Brutto und Netto liegen zwei Abzugsblöcke: die für die meisten Beschäftigten (Ausnahmen können aus Minijobs, bestimmten steuerlichen Konstellationen oder beitragsfreien Entgeltbestandteilen resultieren) ähnlich hohen Sozialabgaben von rund 21 Prozent sowie die individuelle, progressive Lohnsteuer. Auf der Lohnabrechnung bleiben meist 60 bis 75 Prozent des Bruttos übrig. Ein höheres Netto als rund 79 Prozent sind nicht möglich. Veröffentlichte höhere Werte wie die OECD-Angaben resultieren im Falle von Familien aus bezogenen Familienleistungen wie das Kindergeld.
Dieser Beitrag dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- BMJV – Bundesministerin der Justiz und für Verbraucherschutz (o. J.): Einkommensteuertarif. (§ 32a). Einkommensteuergesetz (EStG) Berlin: Bundesministerium der Justiz und für Verbraucherschutz. [abgerufen am 06.09.2026].
- Deutsche Rentenversicherung (o. J.): Beitragssatz. Lexikon, Berlin: Deutsche Rentenversicherung Bund [abgerufen am 06.09.2026].
- GKV-Spitzenverband (2026): Rechengrößen und Beitragssätze in der gesetzlichen Kranken- und Pflegeversicherung 2026. PDF, Bonn: GKV-Spitzenverband [abgerufen am 06.09.2026].
- OECD (2026): Taxing Wages 2026 – Germany. Paris: OECD Publishing. https://doi.org/10.1787/3a5169ef-en. [abgerufen am 06.09.2026].