Kaufkraft: Warum vom Gehaltsplus real oft weniger übrig bleibt
Eine Gehaltserhöhung fühlt sich wie ein Fortschritt an – die Zahl auf dem Konto steigt. Und doch erleben viele Menschen das Gegenteil dessen, was die Zahl verspricht.
Am Monatsende bleibt real weniger übrig als zuvor. Ursache sind vor allem zwei ökonomische Effekte, die im Alltag kaum sichtbar werden: der Kaufkraftverlust durch Inflation und die kalte Progression im Steuertarif.
Dieser Beitrag erklärt, was Kaufkraft ist, warum der Unterschied zwischen nominal und real entscheidend ist, wie die kalte Progression wirkt und wer besonders betroffen ist.
Nominal ist nicht real
Auf dem Gehaltszettel steht eine Zahl – der Nominallohn. Entscheidend für den Lebensstandard ist aber nicht diese Zahl, sondern das, was man sich dafür „real“ kaufen kann. Mit anderen Worten die Kaufkraft. Sie beschreibt, welche Menge an Waren und Dienstleistungen mit einer bestimmten Geldsumme erworben werden kann.
Steigen die Preise stärker als der Lohn, sinkt der Reallohn – also der um die Preisentwicklung bereinigte Verdienst. Der Reallohn berücksichtigt demnach die Preisentwicklung und zeigt dadurch, wie sich die tatsächliche Kaufkraft der Einkommen verändert. Das Statistische Bundesamt weist diesen Zusammenhang regelmäßig als Reallohnindex aus, der den Nominallohnindex ins Verhältnis zum Verbraucherpreisindex setzt (Destatis 2026). Vereinfacht gilt: Mehr Euro auf dem Konto bedeuten nicht automatisch mehr Wohlstand.
Kaufkraftverlust durch Inflation
Inflation bedeutet, dass das allgemeine Preisniveau steigt – und damit sinkt der Wert des Geldes. Für denselben Euro erhält man weniger Waren und Dienstleistungen als zuvor. Dieser Wertverlust vollzieht sich schleichend und oft unbemerkt, denn die Zahl auf dem Konto sinkt nicht, aber ihre Kaufkraft schwindet dennoch.
Hierzu ein kurzer Exkurs zum Thema Vermögen: Wer sein Geld zu niedrigen Zinsen hält, während die Preise gleichzeitig steigen, verliert real an Vermögen, ohne dass ein einziger Euro das Konto verlässt. Ähnlich dem Kaufkraftverlust auf der Einkommensseite wird auch die Vermögensseite durch Inflation aufgezehrt.
Weiterführende Informationen zu den Ursachen der Geldentwertung und wie Inflation gemessen wird findest du in unserem separaten Beitrag über Inflation „Warum Inflation nicht gleich Inflation ist – drei Zahlen, die selten dasselbe meinen“.
Die kalte Progression
Während die Inflation die Kaufkraft des Geldes mindert, kann die kalte Progression zusätzlich dazu führen, dass inflationsbedingte Lohnerhöhungen steuerlich teilweise oder sogar gänzlich aufgezehrt werden.
Der deutsche Einkommensteuertarif ist progressiv. Mit steigendem Einkommen steigt nicht nur die Steuerlast, sondern auch der prozentuale Steuersatz (§ 32a EStG). Entscheidend – und oft missverstanden – ist, dass dieser Anstieg stufenlos verläuft: Jeder zusätzliche Euro wird mit einem etwas höheren Grenzsteuersatz belastet, nicht in großen Sprüngen einer starren Tabelle.
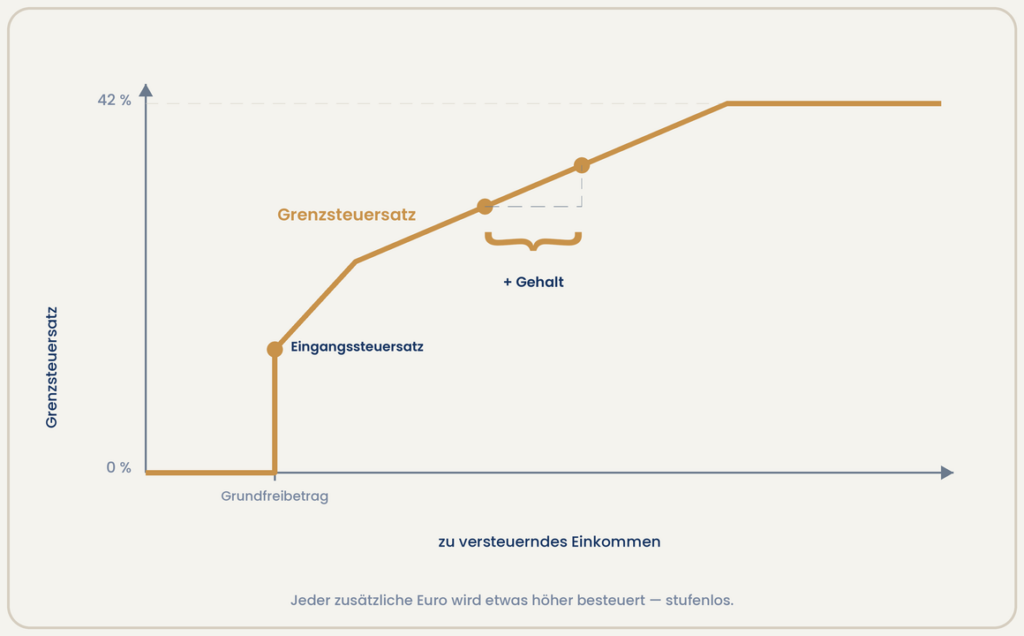
Der Verlauf des Grenzsteuersatzes
Bis zum Grundfreibetrag fällt keine Einkommensteuer an – der Steuersatz liegt hier zunächst bei null Prozent. Bei Erreichen des Grundfreibetrags springt die Steuer dann auf den Eingangssteuersatz. Oberhalb beginnt der progressive Tarif, bei dem der Grenzsteuersatz kontinuierlich (stufenlos) ansteigt, bis er den Spitzensteuersatz von 42 Prozent erreicht.
Genau hier entsteht die kalte Progression. Erhält jemand eine Lohnerhöhung, die lediglich die Inflation ausgleicht, wird der zusätzliche Einkommensanteil höher besteuert. Denn das Gehalt rutscht insgesamt in Bereiche mit einem höheren Grenzsteuersatz. Real ist das Einkommen vor Steuern nicht gestiegen – netto bleibt nach dem Steuerabzug jedoch weniger übrig.
Das Bundesfinanzministerium bezeichnet dies als Steuermehreinnahmen, die entstehen, soweit Einkommenserhöhungen nur die Inflation ausgleichen (BMF o. J.). Um das zu vermeiden, legt das BMF seit 2015 alle zwei Jahre einen Steuerprogressionsbericht vor. Seit 2016 ist es Praxis, die Eckwerte des Tarifs regelmäßig an die Inflation anzupassen – die sogenannte Rechtsverschiebung des Tarifs (BMF o. J.). Die jeweils geltenden Beträge ergeben sich aus § 32a EStG.
Ein Rechenbeispiel
Angenommen, ein Gehalt steigt um 5 Prozent, und die Preise für Lebenshaltung steigen im selben Jahr ebenfalls um 5 Prozent. Nominal steht mehr auf dem Konto – ohne Steuereffekte stünde man real exakt gleich da, denn die höheren Preise fressen das Plus vollständig auf. Kommt nun die kalte Progression hinzu und wird der Tarif gleichzeitig nicht ausgeglichen, wird das nominale Plus höher besteuert. Im Ergebnis bleibt trotz „Gehaltserhöhung“ real sogar etwas weniger übrig als vorher.
| Faktor | Entwicklung | Auswirkung auf die Kaufkraft |
| Nominallohn | + 5 % | Mehr Geld auf dem Papier |
| Inflation | + 5 % | Frisst das nominale Plus komplett auf (Wert: ± 0 %) |
| Kalte Progression | Höhere Besteuerung des Plus | Zieht zusätzliches Geld ab |
| Ergebnis (Real) | Negativ | Man hat effektiv weniger Kaufkraft als vor der Erhöhung |
Wer besonders betroffen ist
Der Kaufkraftverlust trifft nicht alle gleich. Besonders betroffen sind Sparer, deren Guthaben kaum verzinst wird, während die Preise steigen; Menschen mit festen Einkommen, etwa Personen im Ruhestand oder Empfänger fester Transferleistungen; und alle, deren Lohn langsamer wächst als die Inflation.
Die tatsächliche Kaufkraft hängt zusätzlich von Faktoren wie Sozialabgaben, haushaltsspezifischer Inflation (was man individuell konsumiert) und Transferleistungen ab. Eine reine Tarifbetrachtung greift also zu kurz. Für den Alltag bleibt als zentrale Erkenntnis: Wer nur auf die nominale Zahl schaut, unterschätzt den realen Wertverlust.
Fazit
Nominal ist, was draufsteht – real ist, was tatsächlich übrig bleibt. Kaufkraftverlust und kalte Progression entwerten Einkommen oft unbemerkt, weil keine Zahl auf dem Konto sinkt. Wer real statt nominal denkt, versteht sein Geld wirklich. Er bewertet Lohnerhöhungen nach ihrer Kaufkraft, behält die Inflation im Blick und weiß, dass ein inflationsbereinigter Steuertarif kein Geschenk des Staates ist, sondern die Vermeidung einer heimlichen Steuererhöhung.
Dieser Inhalt dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- BMF (o. J.): Fragen und Antworten zum Ausgleich der kalten Progression. Berlin: Bundesministerium der Finanzen (BMF). [abgerufen am 10.10.2026].
- BMF (2026): Die wichtigsten steuerlichen Änderungen 2026. BMF-Monatsbericht Februar 2026, Berlin: Bundesministerium der Finanzen (BMF). [abgerufen am 10.10.2026].
- Bundesministerin der Justiz und für Verbraucherschutz (o. J.): Einkommensteuergesetz (EstG) § 32a EStG – Einkommensteuertarif. Berlin: Bundesministerium der Justizund für Verbraucherschutz. [abgerufen am 10.10.2026].
- Destatis – Statistisches Bundesamt (2026): Reallöhne und Nettoverdienste. Reallohnentwicklung 2025 in Deutschland. Pressemitteilung, 27.08.2026, Wiesbaden: Statistisches Bundesamt.. [abgerufen am 10.10.2026].