Geldschöpfung: Warum die Zentralbank nicht das meiste Geld druckt – und Banken es tun
Die Vorstellung zur Geldschöpfung ist eingängig: Wenn neues Geld gebraucht wird, lässt die Zentralbank die Notenpresse laufen. So wird es in Nachrichten gern verkürzt, und so entspricht es der Alltagserfahrung – Geld ist etwas Gedrucktes, das man in der Hand hält. Tatsächlich beschreibt dieses Bild nur einen kleinen Ausschnitt der Wirklichkeit. Der weitaus größte Teil des Geldes existiert nie als Schein oder Münze, und er entsteht nicht bei der Zentralbank, sondern bei ganz normalen Geschäftsbanken. Dieser Zuwachs der Geldmenge geschieht innerhalb des vom Eurosystem gesetzten geldpolitischen und regulatorischen Rahmens. Wer verstehen will, wie Geld in die Welt kommt, muss zwischen zwei Dingen unterscheiden: dem sichtbaren Bargeld und dem unsichtbaren Buchgeld.
Bargeld macht nur einen kleinen Teil der Geldmenge aus
Im Euroraum waren zuletzt rund 1,6 Billionen EUR an Bargeld im Umlauf. Das klingt nach viel – und ist gemessen an der gesamten Geldmenge doch erstaunlich wenig. Die breit gefasste Geldmenge M3 lag laut Daten der Europäischen Zentralbank im selben Zeitraum bei rund 17,4 Billionen EUR (EZB o. J.). Bargeld macht damit nur etwa neun Prozent des gesamten Geldes aus. Die übrigen mehr als neunzig Prozent existieren nicht als physische Objekte, sondern als Buchgeld. Also als Zahlen auf Konten bei Geschäftsbanken.
Wer auf sein Girokonto schaut, sieht deshalb streng genommen kein Geld im Sinne von Scheinen, sondern eine Forderung gegen die eigene Bank – den Anspruch, den Betrag jederzeit in Bargeld umtauschen oder überweisen zu können. Dieses Buchgeld ist im Alltag längst das eigentliche Zahlungsmittel, obwohl es – anders als Bargeld – kein gesetzliches Zahlungsmittel ist. Es wird akzeptiert, weil alle darauf vertrauen, dass es jederzeit einlösbar bleibt.
Wie neues Geld entsteht: durch Kredit
Der entscheidende Punkt, der die verbreitete Vorstellung auf den Kopf stellt: Buchgeld schafft nicht die Zentralbank, sondern Geschäftsbanken – und zwar bei jeder Kreditvergabe. Vergibt eine Bank einen Kredit über beispielsweise 10.000 EUR, druckt sie keine Scheine oder greift auch nicht auf die Spareinlagen anderer Kunden zurück. Sie schreibt den Betrag schlicht dem Konto des Kreditnehmers gut. In diesem Buchungsvorgang entsteht neues Buchgeld, das zuvor nicht existiert hat.
Für das Verständnis der Arbeitsweise von Banken sei an dieser Stelle erwähnt, dass Kreditinstitute für die eigentliche Buchgeldschöpfung nicht die Spareinlagen eines anderen Kunden weiterverleihen. Damit sind Einlagen für Geschäftsbanken jedoch nicht bedeutungslos. Einlagen bleiben für Refinanzierung, Liquiditätssteuerung und Stabilität für das Bankensystem von großer Bedeutung.
Auch die Deutsche Bundesbank hat diesem hartnäckigen Missverständnis ausdrücklich widersprochen. Geschäftsbanken könnten Giralgeld allein durch einen einfachen Bilanzakt schaffen, schreiben ihre Ökonomen. Diese Klarstellung widerlegt den zuvor beschriebenen weitverbreiteten Irrtum, eine Bank trete bei der Kreditvergabe nur als Vermittler auf und könne lediglich Mittel weiterreichen, die sie zuvor als Einlage erhalten habe (Deutsche Bundesbank 2017).
Kurz: Der Kredit schafft die Einlage – nicht die Einlage den Kredit. Zahlt der Kreditnehmer das Darlehen später zurück, wird das ursprünglich geschaffene Buchgeld wieder abgebaut (gelöscht); lediglich die Zinszahlungen bleiben als Einkommen der Bank bestehen. Geld entsteht und vergeht also fortlaufend im Rhythmus von Kreditvergabe und Tilgung.
Können Banken dann unbegrenzt Geld schaffen?
Wenn eine Bank Geld gewissermaßen per Tastendruck erzeugt, drängt sich die Sorge auf, sie könne dies grenzenlos tun. Das ist nicht der Fall. Die Bundesbank benennt mehrere Schranken (Deutsche Bundesbank o. J.). Erstens muss eine Bank aufsichtsrechtliche Vorgaben erfüllen, insbesondere die Eigenkapitalanforderungen nach dem Regelwerk Basel III, das in der EU über die Kapitaladäquanzverordnung (CRR) gilt (BIS o. J.). Zweitens muss sie ausreichende Liquidität und Zentralbankgeld vorhalten. Die Mindestreserve spielt in der Praxis heute allerdings eine deutlich geringere Rolle als Eigenkapital- und Liquiditätsvorschriften. Drittens – und praktisch am wichtigsten – braucht es überhaupt eine Nachfrage: Ein Kredit entsteht nur, wenn jemand ihn aufnimmt und die Bank ihn für tragfähig hält. Fällt ein Kredit aus, trägt die Bank den Verlust. Diese Kombination aus Regulierung, Refinanzierungskosten, Kreditnachfrage und Ausfallrisiko begrenzt die Geldschöpfung wirksamer als jede feste Obergrenze.
Die Rolle der Zentralbank: Regler, nicht Druckerei
Welche Aufgabe hat dann die Zentralbank, wenn nicht das Gelddrucken im wörtlichen Sinne? Sie steuert die Rahmenbedingungen. Ihr wichtigstes Instrument ist der Leitzins – der Zins, zu dem sich Geschäftsbanken bei ihr refinanzieren. Erhöht die Zentralbank den Leitzins, werden Kredite für die Banken und in der Folge für deren Kunden teurer; die Kreditnachfrage sinkt. Dies dämpft in der Regel die Kreditvergabe und damit die Buchgeldschöpfung. Senkt sie ihn, verbilligt sich Kredit, und die Geldschöpfung nimmt tendenziell zu. Die Zentralbank wirkt damit indirekt auf die Geldmenge ein (Deutsche Bundesbank 2017). Darüber hinaus kann sie über den Ankauf von Wertpapieren – eine Maßnahme, die als Quantitative Easing (QE) oder quantitative Lockerung bezeichnet wird – zusätzliches Zentralbankgeld ins Bankensystem geben. Ob aus diesem zusätzlichen Zentralbankgeld auch tatsächlich mehr Kredite und damit mehr Buchgeld entstehen, hängt allerdings vom Verhalten von Banken, Unternehmen und Haushalten ab.
Das Gegenteil zu QE ist übrigens das sogenannte Quantitative Tightening (QT) oder quantitative Straffung, bei dem die Zentralbank Wertpapiere verkauft oder auslaufen lässt, um dem Markt wieder Liquidität zu entziehen.
Die Zentralbank ist also nicht die Druckerei, in der das meiste Geld entsteht, sondern der Regler, der beeinflusst, wie viel neues Geld die Geschäftsbanken schaffen.
Drei Stufen, wie Geld gemessen wird
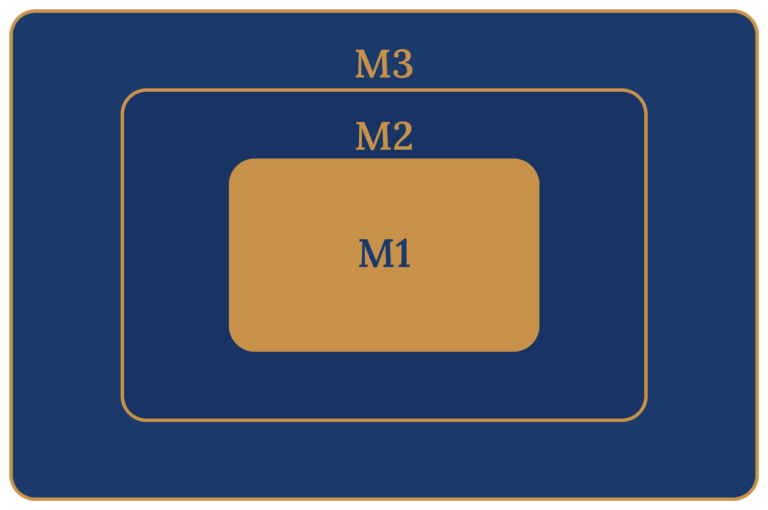
Um über „die Geldmenge“ überhaupt präzise sprechen zu können, unterscheiden Ökonomen mehrere Abgrenzungen, die aufeinander aufbauen. Die engste Stufe M1 umfasst Bargeld und täglich verfügbare Guthaben auf Girokonten. M2 enthält zusätzlich Spareinlagen mit dreimonatiger Kündigungsfrist sowie Termineinlagen mit einer Laufzeit bis zu zwei Jahren. M3 schließlich fasst M2 und darüber hinaus bestimmte marktnahe Instrumente wie Geldmarktfondsanteile und kurzfristige Bankschuldverschreibungen zusammen (EZB o. J.).
| Geldmenge | Was gehört dazu? |
| M1 (narrow money) | Bargeldumlauf + täglich fällige Einlagen (Girokonten) |
| M2 (intermediate money) | M1 + Einlagen mit Laufzeit bis 2 Jahre / Kündigungsfrist bis 3 Monate (Sparguthaben, Termineinlagen) |
| M3 (broad money) | M2 + Anteile an Geldmarktfonds + Repogeschäfte* + Schuldverschreibungen bis 2 Jahre |
*) Ein Repogeschäft (Sale and Repurchase Agreement ) ist laut Deutscher Bundesbank ein Wertpapierpensionsgeschäft, „bei dem der Verkäufer Wertpapiere an den Käufer verkauft und sich gleichzeitig verpflichtet, dieselben oder ähnliche Wertpapiere zu einem späteren Zeitpunkt zurückzukaufen.“ (Deutsche Bundesbank 2013: S. 60).
Die Stufen liegen wie ineinander geschachtelte Kästen: Jede größere enthält die kleinere vollständig. Die Europäische Zentralbank nutzt M3 als zentrale Bezugsgröße für ihre geldpolitische Analyse.
Warum sich der Mythos hält
Wenn Geld überwiegend als Buchgeld durch Kreditvergabe entsteht, warum hält sich dann so beharrlich das Bild von der druckenden Zentralbank? Dafür gibt es nachvollziehbare Gründe. Bargeld ist sichtbar, greifbar und leicht vorstellbar; eine Buchung in einer Bankbilanz ist es nicht. Medien verkürzen komplexe geldpolitische Maßnahmen – etwa umfangreiche Anleihekäufe – oft zum griffigen Schlagwort vom „Gelddrucken“, obwohl der zugrunde liegende Mechanismus ein anderer ist. Und die tatsächliche Geldschöpfung im Bankensystem läuft geräuschlos im Hintergrund ab, ohne dass ein Bürger sie je zu Gesicht bekäme. Das Ergebnis ist ein Bild, das sich hält, weil es einfach ist – und das den wichtigsten Teil der Wahrheit auslässt.
Wer den Mechanismus einmal verstanden hat, liest Schlagzeilen über Geldmenge, Leitzins und Inflation mit anderen Augen. Nicht die Notenpresse steht im Zentrum, sondern das Zusammenspiel aus Kreditnachfrage, Bankbilanzen und einer Zentralbank, die den Rahmen setzt.
Dieser Beitrag dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- BIS – Bank for International Settlements(o. J.): Basel III: international regulatory framework for banks. Basel: Bank for International Settlements. [abgerufen am 18.10.2026].
- Deutsche Bundesbank (2013): Finanzsystem im Wandel: neue Bedeutung der Repomärkte. Monatsbericht Dezember 2013, PDF, S. 59–62. Frankfurt am Main: Deutsche Bundesbank. [abgerufen am 18.10.2026].
- Deutsche Bundesbank (2017): Wie Geld entsteht. Monatsbericht April 2017, 25.04.2017, Frankfurt am Main: Deutsche Bundesbank. [abgerufen am 18.10.2026].
- Deutsche Bundesbank (o. J.): Häufig gestellte Fragen zum Thema Geldschöpfung. Frankfurt am Main: Deutsche Bundesbank. [abgerufen am 18.10.2026].
- EZB – Europäische Zentralbank (o. J.): Monetary aggregates. Frankfurt am Main: Europäische Zentralbank. [abgerufen am 18.10.2026].