Die EZB-Zinsachterbahn 2022 bis 2026 – vom Negativzins zurück auf 2,5 Prozent
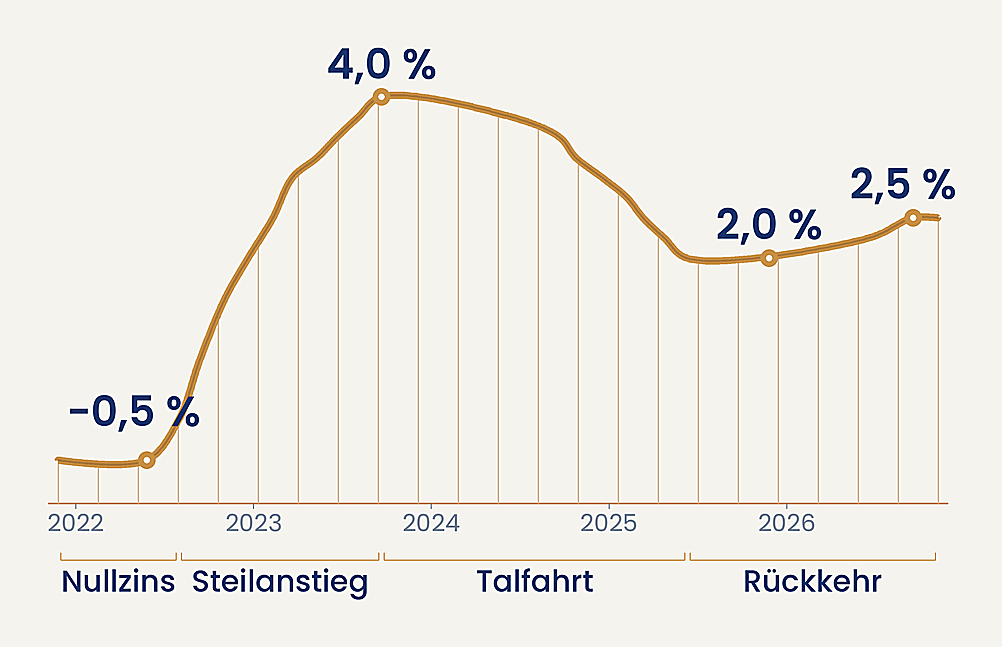
Innerhalb von nur vier Jahren hat der wichtigste Leitzins der Europäischen Zentralbank (EZB) einen vollständigen Zyklus durchlaufen. Der Einlagesatz stieg von minus 0,5 Prozent im Jahr 2022 auf 4,0 Prozent im September 2023, zurück auf 2,0 Prozent im Juni 2025 und liegt seit September 2026 wieder bei 2,50 Prozent (EZB o. J.).
Für viele Menschen blieb diese Zinsachterbahn-Fahrt zunächst abstrakt. Allerdings wurde sie spätestens spürbar, als die Bauzinsen ansprangen, variable Kredite stärker zu Buche schlugen oder nach Jahren der Null- und sogar Negativzinsen wieder attraktive Guthabenzinsen auf Tages- und Festgeld gutgeschrieben wurden.
Dieser Beitrag zeichnet den gesamten Zinszyklus zwischen 2022 bis 2026 nach und erklärt, warum der Einlagesatz der EZB heute der wichtigste geldpolitische Taktgeber ist.
Drei Leitzinsen und warum der Einlagesatz der Taktgeber ist
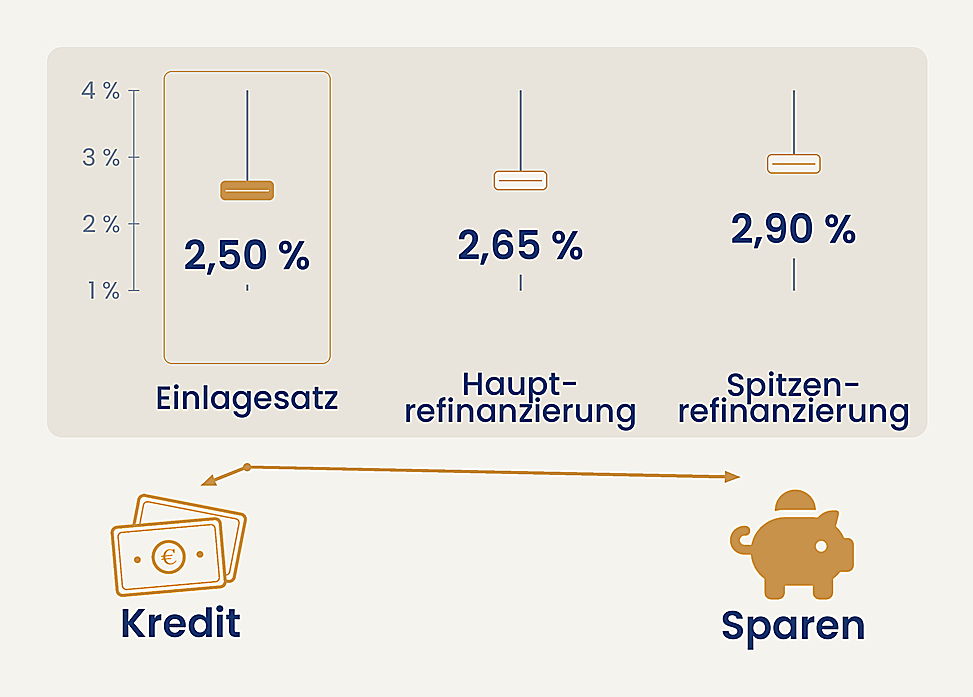
Die EZB steuert nicht den „einen“ Zins, sondern drei zentrale Leitzinsen: den Zinssatz für die Einlagefazilität, den Hauptrefinanzierungssatz und den Zinssatz für die Spitzenrefinanzierungsfazilität. Seit dem 16. September 2026 liegen sie bei 2,50 Prozent, 2,65 Prozent und 2,90 Prozent (EZB 2026).
Für die Ausrichtung der Geldpolitik ist insbesondere der Einlagesatz relevant. Er bezeichnet den Zinssatz, zu dem Geschäftsbanken über Nacht Geld bei der Zentralbank anlegen können. Als Taktgeber beeinflusst er die kurzfristigen Marktzinsen und wirkt über die geldpolitische Transmission auf die Finanzierungsbedingungen – also auch auf das, was private Haushalte für Kredite zahlen und für Erspartes erhalten (EZB 2026).
Dabei gilt allerdings: Nicht jeder Kredit- oder Sparzins bewegt sich eins zu eins mit dem EZB-Einlagesatz. Gerade länger laufende Kredite, etwa Baufinanzierungen mit längerer Zinsbindung, werden wesentlich von den Kapitalmarktzinsen und den Erwartungen über die künftige Zinsentwicklung beeinflusst.
Wie der Leitzins grundsätzlich auf Wirtschaft und private Haushalte wirkt, vertieft der Beitrag „Warum der Leitzins dein Leben betrifft“.
Das Nullzins-Jahrzehnt: als Geld nichts kostete
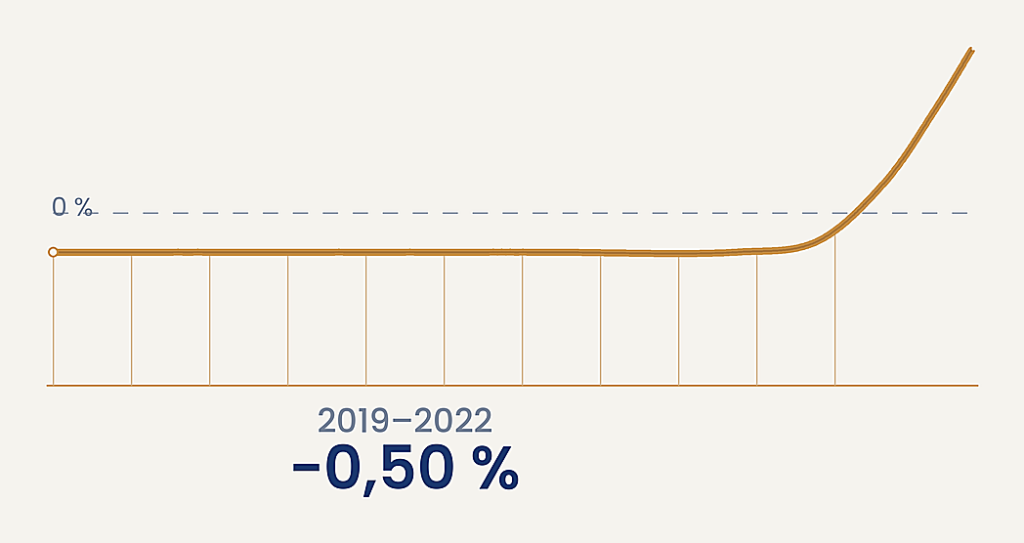
Über viele Jahre lag der Einlagesatz bei oder nahe null. Seit September 2019 betrug der Einlagesatz sogar minus 0,5 Prozent. Geschäftsbanken erhielten für bestimmte Einlagen bei der Zentralbank demnach keinen positiven Zins, sondern mussten dafür sogar bezahlen (EZB o. J.). Geld war während der außergewöhnlich expansiven Geldpolitik extrem günstig, Sparen auf dem Konto brachte praktisch nichts. Dieses Umfeld niedriger Zinsen war der Tiefpunkt, von dem aus mit dem Beginn der geldpolitischen Straffung 2022 die spätere Achterbahnfahrt startete.
Der Steilanstieg 2022/23: zehn Erhöhungen in vierzehn Monaten
2022 zog die Inflation im Euroraum stark an. Getrieben von Energiekrise, Lieferengpässen und weiteren Angebots- und Nachfragefaktoren erhöhte sich der Preisdruck merklich. Die EZB reagierte mit dem schnellsten Straffungszyklus ihrer Geschichte (geldpolitische Straffung).
Zwischen Juli 2022 und September 2023 erhöhte die EZB den Einlagesatz in zehn Schritten von minus 0,5 Prozent auf 4,0 Prozent. Der erste Schritt erfolgte im Juli 2022; im September 2023 erreichte der Einlagesatz mit 4,0 Prozent seinen bisherigen Höchststand in der Geschichte des Euro (EZB o. J.).
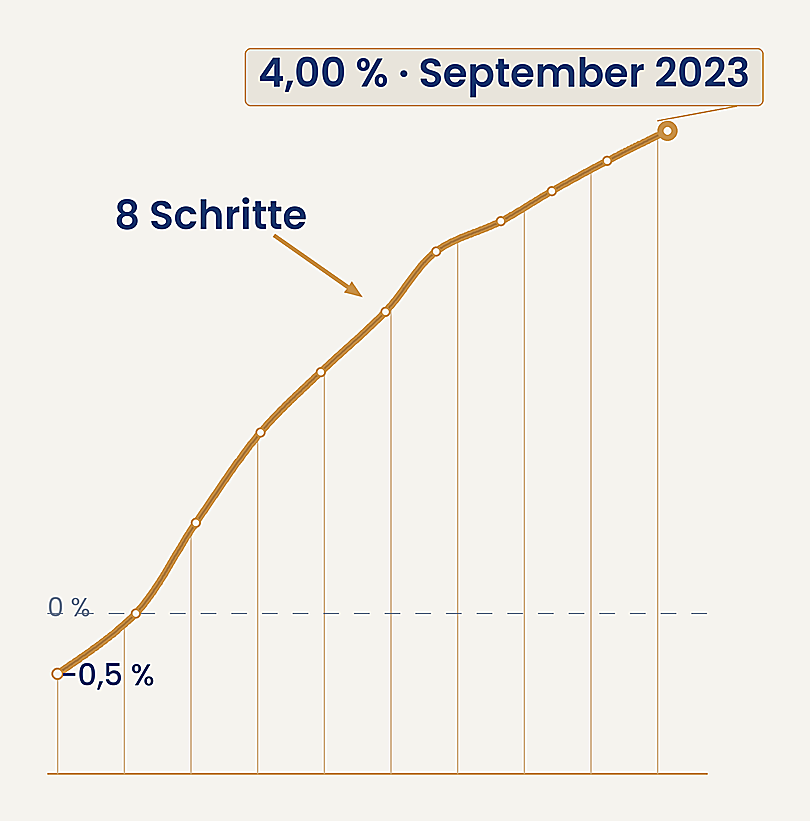
Damit endete eine lange Phase extrem niedriger Zinsen innerhalb vergleichsweise sehr kurzer Zeit.
Eine geldpolitische Entscheidung, zwei unterschiedliche Wirkungen
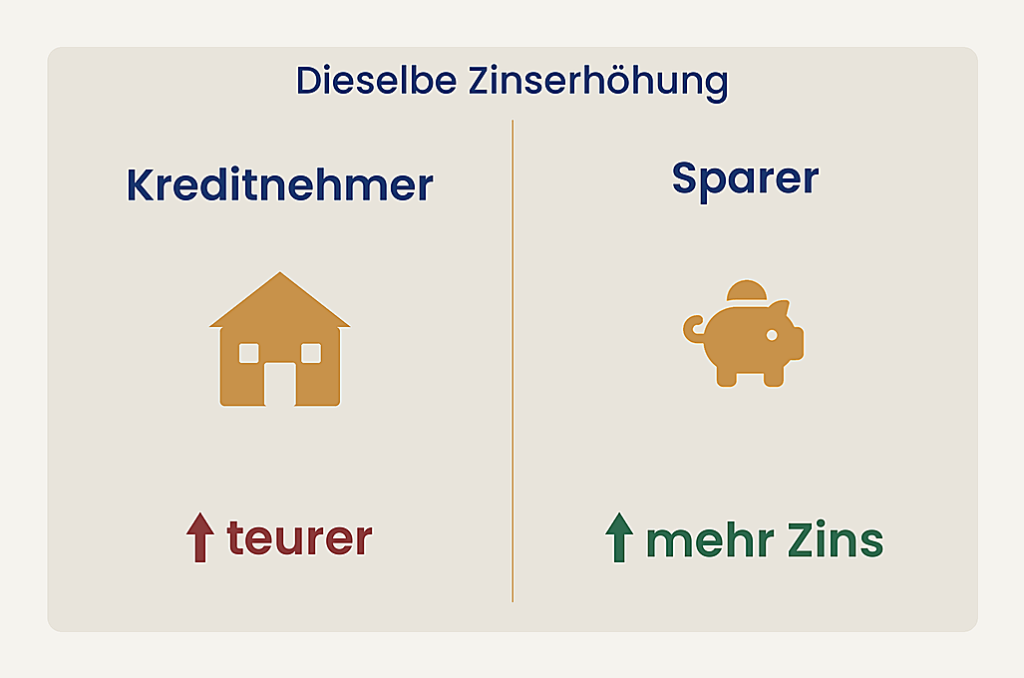
Jeder Zinsschritt trifft zwei Seiten – und zwar spiegelbildlich. Für Kreditnehmer vervielfachten sich die Bauzinsen; viele geplante Immobilienkäufe platzten. Für Sparer hingegen gab es nach Jahren wieder spürbare Zinsen auf Tages- und Festgeld.
Höhere Zinsen sind damit nicht per se „gut“ oder „schlecht“ – es kommt darauf an, auf welcher Seite man steht.
Die Talfahrt 2024/25 und die überraschende Rückkehr 2026
Nachdem der Inflationsdruck nachließ und sich die Teuerung wieder dem mittelfristigen Ziel der EZB von 2 Prozent näherte, drehte die EZB ihre Maßnahmen im Juni 2024 um.
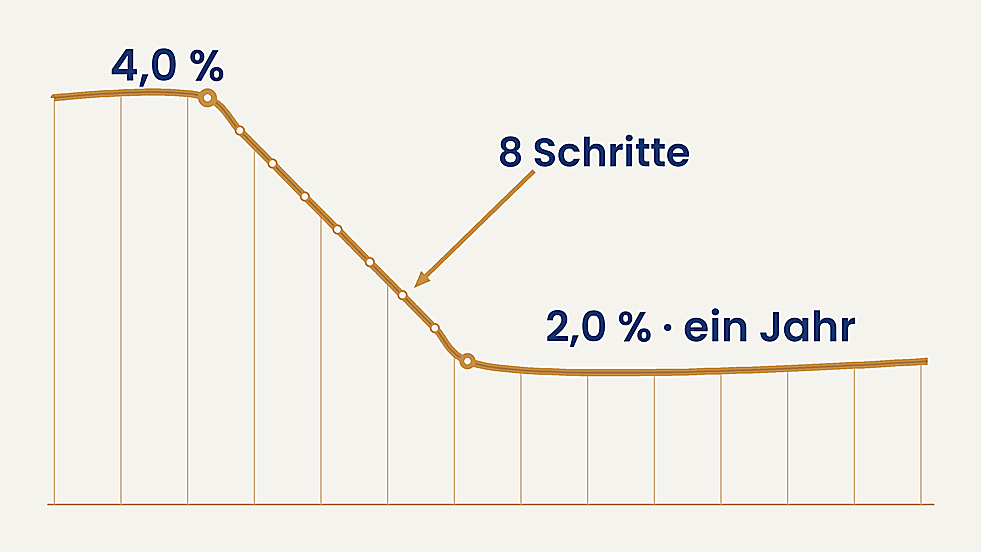
Der Einlagesatz wurde zunächst von 4,0 auf 3,75 Prozent gesenkt. Danach folgten weitere Schritte: Im September und Oktober 2024, im Dezember 2024 sowie im Januar, März, April und Juni 2025. Insgesamt waren es acht Zinssenkungen, die den Einlagesatz bis Juni 2025 auf 2,0 Prozent führten(EZB o. J.). Danach folgte für rund ein Jahr eine Zinspause.
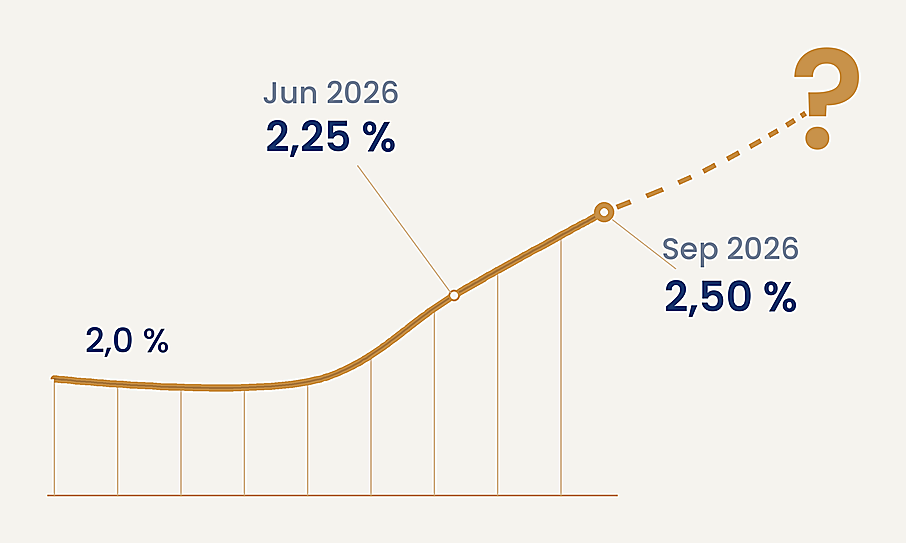
Doch 2026 änderte sich das Bild erneut. Insbesondere der Konflikt im Nahen Osten trieb vor allem die Energiepreise nach oben und verstärkte damit den Inflationsdruck. Die EZB reagierte im Juni 2026 mit einer ersten Anhebung um 25 Basispunkte auf 2,25 Prozent. Im September 2026 folgte eine weitere Anhebung auf 2,50 Prozent. Es waren die ersten Zinserhöhungen seit dem Straffungszyklus von 2022/23 (EZB 2026; EZB o. J.).
In ihren Projektionen rechnet die EZB für 2026 mit einer durchschnittlichen Inflation von 3,0 Prozent, 2027 von 2,5 Prozent und 2028 von 2,1 Prozent – am Ende des Projektionshorizonts also weiterhin leicht über dem Zielwert (EZB 2026).
Exkurs: Warum die EZB keinen festen Zinsplan hat
Ein verbreitetes Missverständnis lautet, die EZB senke und hebe ihre Zinsen nach einem festen Fahrplan. Tatsächlich legt sich der EZB-Rat ausdrücklich nicht im Voraus auf einen bestimmten Zinspfad fest. Die Entscheidungen fallen datenabhängig und von Sitzung zu Sitzung – auf Basis der Inflationsaussichten, der aktuellen Wirtschafts- und Finanzdaten und der Stärke der geldpolitischen Transmission (EZB 2026). Deshalb wäre es auch irrig zu einfach zu sagen: „Die Zinsen folgen der Inflation.“ Präziser ist: Die EZB richtet ihre Geldpolitik an ihrer Einschätzung der künftigen Preisentwicklung und der Risiken für Preisstabilität aus.
Für die private Finanzplanung ist das eine wichtige Unterscheidung. Der nächste Zinsschritt lässt sich nicht zuverlässig aus einem einzelnen Inflationswert ableiten. Was sich dagegen planen lässt, ist die eigene finanzielle Widerstandsfähigkeit.
Was bleibt
Die Zinsachterbahn der Jahre 2022–2026 zeigt, dass Zinsen sich innerhalb weniger Jahre fundamental verändern können. Wer den gesamten Zyklus kennt, versteht, warum Finanzierungen teurer und Sparzinsen attraktiver wurden – und warum sich beides wieder drehen kann. Planbar ist nicht der nächste EZB-Schritt, sondern die eigene Robustheit: ein ausreichender Puffer bei variablen Krediten und Flexibilität beim Ersparten. Für den Blick auf angrenzende Themen – vom Leitzins bis zur Frage, was am Monatsende übrig bleibt – liefert das Verständnis dieses Zyklus den nötigen Kontext.
Dieser Beitrag dient ausschließlich der allgemeinen Bildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Quellen
- EZB – Europäische Zentralbank (2026): Geldpolitische Beschlüsse. Pressemitteilung vom 10. September 2026, Frankfurt am Main: Europäische Zentralbank. [abgerufen am 24.10.2026].
- EZB – Europäische Zentralbank (o. J.): Key ECB interest rates. Frankfurt am Main: Europäische Zentralbank. [abgerufen am 24.10.2026].